 Blog
Kérdések és válaszok a Nemzeti Klímavédelmi Hatóság szakmai álláspontja alapján
A CBAM, vagy közismertebb nevén „karbonvám” 2026-tól már nem csak távoli uniós szabályozásként jelenik meg az ipari importőrök életében. A rendszer érintheti azokat a vállalkozásokat is, amelyek EU-n kívülről hoznak be acéltermékeket, csöveket, karimákat, ipari szerelvényeket, kötőelemeket vagy más, CBAM hatálya alá tartozó árukat.
Ezeket a kérdéseket közvetlenül a Nemzeti Klímavédelmi Hatóságnak tettük fel. Az alábbi válaszok a Hatóság szakmai álláspontját tükrözik. Fontos kiemelni, hogy a jogértelmezés és a konkrét vállalati megfelelés felelőssége minden esetben az érintett gazdálkodó szervezeté. Egyedi esetekben érdemes vámjogi, adózási vagy CBAM-szakértői segítséget igénybe venni.
Az interjút az érdemi tartalom módosítása nélkül közöljük, hogy a válaszok pontosan abban a szakmai keretben legyenek olvashatók, ahogyan azokat a Hatóság rendelkezésünkre bocsátotta.
12 kérdés a Nemzeti Klímavédelmi Hatósághoz
1. Mit kell feltétlenül tudnia egy ipari importőrnek a CBAM-ról?
Kérdés:
A CBAM-ról sok szó esik, de még mindig sok a bizonytalanság. Egy acéltermékeket, csöveket, karimákat, ipari szerelvényeket forgalmazó magyar vállalkozás vezetője számára mi az a három legfontosabb dolog, amit jelenleg feltétlenül tudnia kell a rendszerről?
Válasz:
Amennyiben importtevékenysége kiterjed a CBAM hatálya alá tartozó termékekre, 2026. március 31. után kizárólag CBAM-engedéllyel folytathatja az importtevékenységét. Ezek alól kivételt képeznek azok az importőrök, akik importtevékenysége nem haladja meg az éves „de minimis” küszöbértéket, amely 50 tonna CBAM-áruban lett meghatározva. A küszöbérték alatt maradva nem tartoznak a CBAM hatálya alá.
Az engedélykérelmet a CBAM-nyilvántartásban nyújthatják be, ahová előzetesen E-papíron keresztül regisztrálni szükséges. Mind a regisztrációt, mind a kérelem elbírálását Magyarországon a Nemzeti Klímavédelmi Hatóság végzi. Az engedély kiállítását követően az importőr a generált CBAM-számlaszámot feltüntetve a Y128-as TARIC segédkóddal végezheti a vámkezelést.
Amennyiben rendelkeznek 2026. március 31. előtt benyújtott, de még el nem bírált engedélykérelemmel, addig a vámkezelésnél az engedélykérelem sorszámát és a Y238-as TARIC segédkódot kell feltüntetni. Míg „de minimis” mentesség esetén a Y137 TARIC segédkódot.
2027-től kezdve éves CBAM jelentéseket szükséges benyújtani visszamenőleg az előző naptári évre, először 2027. szeptember 30-ig a 2026-os év importja vonatkozásában. További kötelezettség, hogy CBAM tanúsítványokat kell vásárolni 2027. február 1-től. Mindkét feladatot a CBAM-nyilvántartáson keresztül lehet majd elvégezni, az újonnan megjelenő menüpontokban.
2. Mely acélipari termékek tartoznak a CBAM hatálya alá?
Kérdés:
Mely acélipari termékek, félkész termékek és alapanyagok tartoznak jelenleg a CBAM hatálya alá?
Válasz:
A CBAM hatálya alá tartozást a termékek KN-kódja, azaz Kombinált Nómenklatúra kódja határozza meg. Minden CBAM hatálya alá tartozó termék KN-kódja megtalálható a CBAM Rendelet, vagyis az Európai Parlament és a Tanács (EU) 2023/956 rendelete I. mellékletében.
3. Honnan tudható, hogy egy adott termék CBAM-kötelezett-e?
Kérdés:
A gyakorlatban honnan tudja egy vállalkozás egy adott termékről vagy vámtarifaszámról egyértelműen eldönteni, hogy CBAM-kötelezett-e vagy sem?
Válasz:
Ugyan az, mint a 2. kérdés. A vállalkozás elsődlegesen az áru KN-kódja alapján tudja megállapítani, hogy terméke a CBAM hatálya alá tartozik-e. A KN-kódokat a CBAM Rendelet I. melléklete tartalmazza. Amennyiben bizonytalan a besorolásban, javasolt vámjogi szakértő vagy a vámhatóság állásfoglalásának igénybevétele.
4. Mikor jelenik meg ténylegesen a jelentési kötelezettség?
Kérdés:
Az importfolyamatban mikor jelenik meg a vállalkozás számára ténylegesen a CBAM-mal kapcsolatos jelentési kötelezettség?
Válasz:
2026. március 31. után kizárólag CBAM-engedéllyel rendelkező importőrök folytathatják importtevékenységüket, amennyiben átlépték az 50 tonnás „de minimis” mentességi küszöbértéket.
Az úgy nevezett éles időszakban 2027-től kezdve minden évben jelentéstételi kötelezettség keletkezik visszamenőleg az előző naptári év importjára. A CBAM „átmeneti” időszakhoz képest a rendszer „éles” időszakában 2026. január 1-jétől kezdődően a jelentéstételi kötelezettség éves gyakoriságúvá válik a negyedéves gyakoriság helyett. Az első, éves jelentést 2027. szeptember 30-ig szükséges benyújtani.
Fontos továbbá, hogy azon gazdálkodó szervezeteknek, amelyek 2026-ban már rendelkeznek CBAM engedéllyel, a 2026-os évre vonatkozó import adatokat folyamatosan gyűjteniük kell annak érdekében, hogy a jelentéstételi kötelezettségüknek határidőben és megfelelő módon eleget tudjanak tenni.
Javasoljuk, hogy időben készüljenek fel az adatszolgáltatásra, és gondoskodjanak a szükséges információk rendszerezett nyilvántartásáról.
5. Mikortól lesz a CBAM jelentési kötelezettségből pénzügyi kötelezettség?
Kérdés:
A jelenlegi átmeneti időszak után mikortól és milyen formában válik a jelentési kötelezettség tényleges pénzügyi kötelezettséggé?
Beleértve az alábbiakat is:
- Melyik év lesz az első „fizetős” év?
- Az első érintett importév?
- Az első év, amikor tanúsítványokat kell vásárolni?
- Az első bevallási és elszámolási határidő?
Válasz:
Az átmeneti időszak 2025. december 31-jével lezárult. Ezt követően 2026. január 1-től az „éles” időszakban a jelentéstétel mellett az importőröknek tanúsítványokat is szükséges vásárolniuk az importált CBAM-áruk után.
A CBAM-termékek importőreinek 2027. februárjától CBAM-tanúsítványokat kell vásárolniuk a 2026-os importtevékenységük fedezésére.
Ellentétben a 2027-es évvel, amikor az Európai Bizottság heti árat számít ki, 2026-ban minden negyedévre a CBAM-tanúsítványok árát az EU ETS aukciós elszámolóárak negyedéves átlagaként számítják ki. Ez tisztességes és átlátható szén-dioxid-árat biztosít, amely összhangban van az uniós szén-dioxid-piaccal.
A megállapított negyedéves ár minden esetben az adott negyedévben az Európai Unióba importált CBAM-köteles áruk kibocsátásának megfelelő tanúsítványok értékesítésére alkalmazandó: 1 tonna kibocsátás = 1 tanúsítvány.
Az áruk megfelelő negyedévbe sorolása az Európai Unió vámterületére történő szabad forgalomba bocsátás, vagyis a vámkezelés dátuma alapján történik.
Felhívjuk figyelmüket, hogy az (EU) 2023/956 rendelet 20. cikke értelmében valamennyi CBAM-tanúsítvány beszerzése 2027 februárjától a közös központi platformon keresztül történik majd.
5. Mikortól lesz a CBAM jelentési kötelezettségből pénzügyi kötelezettség?
Kérdés:
A jelenlegi átmeneti időszak után mikortól és milyen formában válik a jelentési kötelezettség tényleges pénzügyi kötelezettséggé?
Beleértve az alábbiakat is:
- Melyik év lesz az első „fizetős” év?
- Az első érintett importév?
- Az első év, amikor tanúsítványokat kell vásárolni?
- Az első bevallási és elszámolási határidő?
Válasz:
Az átmeneti időszak 2025. december 31-jével lezárult. Ezt követően 2026. január 1-től az „éles” időszakban a jelentéstétel mellett az importőröknek tanúsítványokat is szükséges vásárolniuk az importált CBAM-áruk után.
A CBAM-termékek importőreinek 2027. februárjától CBAM-tanúsítványokat kell vásárolniuk a 2026-os importtevékenységük fedezésére.
Ellentétben a 2027-es évvel, amikor az Európai Bizottság heti árat számít ki, 2026-ban minden negyedévre a CBAM-tanúsítványok árát az EU ETS aukciós elszámolóárak negyedéves átlagaként számítják ki. Ez tisztességes és átlátható szén-dioxid-árat biztosít, amely összhangban van az uniós szén-dioxid-piaccal.
A megállapított negyedéves ár minden esetben az adott negyedévben az Európai Unióba importált CBAM-köteles áruk kibocsátásának megfelelő tanúsítványok értékesítésére alkalmazandó: 1 tonna kibocsátás = 1 tanúsítvány.
Az áruk megfelelő negyedévbe sorolása az Európai Unió vámterületére történő szabad forgalomba bocsátás, vagyis a vámkezelés dátuma alapján történik.
Felhívjuk figyelmüket, hogy az (EU) 2023/956 rendelet 20. cikke értelmében valamennyi CBAM-tanúsítvány beszerzése 2027 februárjától a közös központi platformon keresztül történik majd.
6. Az 50 tonna feletti részre vagy a teljes éves importra vonatkozik a CBAM?
Kérdés:
Ha az éves import meghaladja az 50 tonnát, akkor a CBAM-kötelezettség „csak” az 50 tonna küszöb feletti részre vonatkozik, vagy az adott év teljes CBAM-importjára?
Válasz:
Az 50 tonnás „de minimis” küszöbértéket meghaladó importőrök esetében a CBAM-kötelezettség az egész éves importtevékenységre vonatkozik.
7. Hogyan számolható egy 100 tonnás acélszállítmány CBAM-költsége?
Kérdés:
Tudna bemutatni egy egyszerű, számszerű példát arra, hogy milyen tényezők határozzák meg egy 100 tonna Kínából importált acélszállítmány CBAM-költségét?
Válasz:
A CBAM-tanúsítványok kiszámítása egy több tényezős képlet alapján történik. Megkülönböztetünk valós és alapértelmezett értékeken alapuló számításokat.
- Amennyiben valós kibocsátási értékeket kap az importőr a gyártótól, azokat hitelesítve tudja használni és behelyettesíteni a képletbe.
- Amennyiben az importőr nem rendelkezik ezekkel a hitelesített adatokkal, abban az esetben az Európai Bizottság által meghatározott alapértelmezett kibocsátási értékekkel kell számolnia. Az alapértelmezett értékeket az (EU) 2025/2621 végrehajtási rendelete tartalmazza.
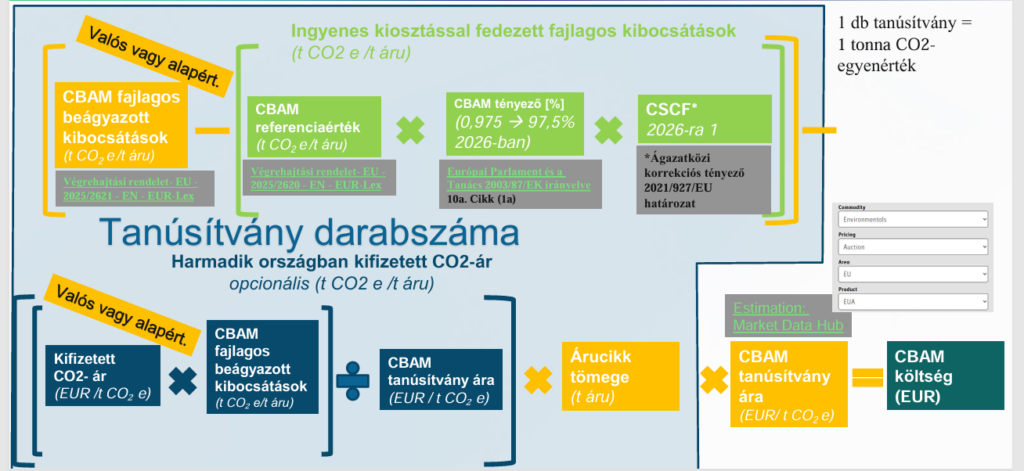
Például 7213-as KN-kódú acélrúd esetében:
- évi alapértelmezett érték 10%-os többletértékkel, az (EU) 2025/2621 alapján: 3,486
- A CBAM referenciaértéket az (EU) 2025/2621-es végrehajtási rendeletben meghatározott termelési útvonal alapján kell meghatározni. Ebben az esetben: C
- Referenciaérték tehát az (EU) 2025/2620 táblázatának B oszlopa alapján, C útvonalon: 1,364
- CBAM tényező 2026-ban: 97,5%
- CSCF 2026-ban: 1
- Esetleges harmadik országban megfizetett szén-dioxid-adók. Amennyiben nincs harmadik országban már megfizetett CO2-ár, ez a rész kihagyható.
- Áru tömege: 100 tonna
- Tanúsítvány ára 2026 Q1 negyedévben: 75,36 euró
A fenti képletbe helyettesítve:
CBAM költség = (3,486 – (1,364 × 0,975 × 1)) × 100 tonna × 75,36 euró = 16 248,37 euró
A példa kizárólag szemléltető jellegű. A tényleges költség az adott termék beágyazott kibocsátásától, a gyártó által szolgáltatott hitelesített adatoktól, az esetlegesen megfizetett külföldi karbonártól, valamint az adott időszak CBAM tanúsítványárától függ.
8. Mekkora különbséget okozhat két gyártó eltérő karbonintenzitása?
Kérdés:
Milyen nagyságrendű költségkülönbség alakulhat ki ugyanazon termék esetében két különböző, EU-n kívüli gyártó között pusztán a karbonintenzitás eltérése miatt?
Válasz:
A fent említett képlet alapján a költségkülönbség jelentős lehet ugyanazon termék esetében is két különböző EU-n kívüli gyártó között. A költség függ ugyanis a kibocsátási értékektől, továbbá a harmadik országban megfizetett esetleges szén-dioxid ár is csökkentheti a felmerülő költségeket.
Mivel az alapértelmezett adatok egy konzervatív becslés alapján készültek és felárat is tartalmaznak, a valós adatokat használó gazdálkodónak jellemzően alacsonyabb költségekkel kell számolnia. Azonban a valós adatok használata esetén szükséges az adatok hitelesítése, melynek szintén költségvonzata van.
9. Átvállalhatja-e a külföldi gyártó vagy exportőr a CBAM többletköltségét?
Kérdés:
Milyen nagyságrendű költségkülönbség alakulhat ki ugyanazon termék esetében két különböző, EU-n kívüli gyártó között pusztán a karbonintenzitás eltérése miatt?
Válasz:
A fent említett képlet alapján a költségkülönbség jelentős lehet ugyanazon termék esetében is két különböző EU-n kívüli gyártó között. A költség függ ugyanis a kibocsátási értékektől, továbbá a harmadik országban megfizetett esetleges szén-dioxid ár is csökkentheti a felmerülő költségeket.
Mivel az alapértelmezett adatok egy konzervatív becslés alapján készültek és felárat is tartalmaznak, a valós adatokat használó gazdálkodónak jellemzően alacsonyabb költségekkel kell számolnia. Azonban a valós adatok használata esetén szükséges az adatok hitelesítése, melynek szintén költségvonzata van.
10. Milyen adatokat érdemes bekérni a beszállítóktól?
Kérdés:
Milyen dokumentumokat, kibocsátási adatokat és igazolásokat érdemes már most bekérni a beszállítóktól annak érdekében, hogy a vállalkozás a későbbiekben elkerülje a többletköltségeket vagy a megfelelőségi problémákat?
Válasz:
Az (EU) 2023/956 rendelet V. melléklete alapján a könnyebb azonosítás érdekében a következő adatokat szükséges megszerezni:
- név,
- származási ország,
- egyes áruk típusa és mennyisége,
- tényleges kibocsátások,
- beágyazott kibocsátások.
Ahol a tényleges kibocsátási adatok alapján határozták meg a beágyazott kibocsátásokat, a következő kiegészítő adatokra lesz szükség:
- azon létesítmény azonosítója, ahol az árukat termelték,
- a létesítmény elérhetősége,
- hitelesítői jelentések,
- áruk fajlagos beágyazott kibocsátása,
- a kibocsátások számításánál használt információk és módszertan.
11. Mely hibák jelenthetik a legnagyobb pénzügyi kockázatot?
Kérdés:
Az eddigi tapasztalatok alapján melyek azok a hibák, amelyek egy ellenőrzés során a legnagyobb pénzügyi kockázatot jelenthetik egy importőr számára?
Válasz:
Az egyik legnagyobb pénzügyi kockázatot az jelenti, ha az importőr nem rendelkezik CBAM-engedéllyel.
A közvetett vámjogi képviselő CBAM-rendelet alá tartozó termékek importjánál egyáltalán nem járhat el, míg az importőr saját nevében legfeljebb az engedélymentes mennyiségi küszöbig, azaz 50 tonnáig végezhet importot.
Az ezt meghaladó mennyiség behozatala nem lehetséges, ezért az áru nem kerülhet vámkezelésre és szabad forgalomba bocsátásra, ami jelentős tárolási, logisztikai és egyéb többletköltségeket eredményezhet.
12. Milyen szankciókra számíthat az importőr hibás vagy elmulasztott teljesítés esetén?
Kérdés:
Ha egy vállalkozás nem, vagy nem megfelelően teljesíti a CBAM-hoz kapcsolódó jelentési és fizetési kötelezettségeit, milyen szankciókra, bírságokra vagy egyéb jogkövetkezményekre számíthat?
Válasz:
A hiányos, hibás vagy elmulasztott jelentéstétel, illetve a szükséges CBAM-tanúsítványok nem megfelelő mennyiségben történő visszaadása esetén a Nemzeti Klímavédelmi Hatóság bírságot szabhat ki. A szankció mértékét a jogsértés jellege, mértéke, időtartama és ismétlődése befolyásolja.
Súlyos vagy ismétlődő mulasztás esetén további jogkövetkezmény lehet a CBAM-engedély felfüggesztése vagy visszavonása is, amely az érintett vállalkozás CBAM-rendelet hatálya alá tartozó termékek importját ellehetetlenítheti.
Ha az importőr vagy közvetett vámjogi képviselő engedélykérelme elutasításra kerül, és közben az 50 tonnás küszöböt eléri az importtevékenysége, a Hatóság bírságot szab ki a küszöbértéket meghaladó importmennyiségre. A 2026. január 1. és a hatósági határozat napja közötti importáruk beágyazott kibocsátása képezi a bírság alapját.
A vámkezelés során az importmennyiség importőrönként kerül a Bizottság által összegzésre, majd továbbításra a Hatóság számára. Ezt követően a Hatóság bírságot szab ki a következő esetekben:
- a) Amennyiben az importőr vagy közvetett vámjogi képviselő nem adta vissza határidőre a szükséges mennyiségű tanúsítványt:
Többletkibocsátási bírságnak megfelelő összeg, azaz 100 EUR/tanúsítvány fizetendő minden vissza nem adott tanúsítvány tekintetében – 2003/87/EK 16. cikk szerinti bírság + tanúsítványok visszaadása. - b) Ha az importőr vagy közvetett vámjogi képviselő eléri az 50 tonnát, és engedély vagy korábban benyújtott engedélykérelem nélkül importált:
Az előző pontban meghatározott bírság összegének akár 3–5-szöröse is lehet a kiszabott tétel.
Mit érdemes ebből ipari importőrként levonni?
A válaszok alapján jól látszik, hogy a CBAM 2026-ban már nem pusztán adminisztratív kérdés. Aki a hatálya alá tartozó árukat importál EU-n kívülről, annak egyszerre kell figyelnie a KN-kódokra, az éves importmennyiségre, az engedélyezési kötelezettségre, a beszállítói kibocsátási adatokra és a későbbi tanúsítványvásárlásra is.
A legfontosabb gyakorlati tanulság talán az, hogy nem érdemes az utolsó pillanatra hagyni az adatgyűjtést. Egy acéltermék, ipari szerelvény vagy kötőelem esetében nem a megnevezés, hanem a pontos vámtarifaszám dönti el, hogy CBAM-kötelezett-e. Ugyanilyen fontos, hogy az importőr tudja: ki a vámjogi szereplő, milyen mennyiség érkezik éves szinten, és rendelkezésre állnak-e a gyártótól származó, megfelelő kibocsátási adatok.
A CBAM költséghatása sem minden esetben azonos. Ugyanazon terméknél is eltérés lehet két gyártó között attól függően, hogy milyen karbonintenzitással készül az áru, rendelkezésre állnak-e hitelesített valós adatok, illetve történt-e már szén-dioxid-árazás a származási országban. Ez a beszerzési döntésekben is új szempontot jelenthet: a legalacsonyabb nettó beszerzési ár önmagában nem biztos, hogy a legkedvezőbb teljes importköltséget eredményezi.
Az SKSzershopnál továbbra is az a célunk, hogy a termékek kiválasztása ne csak ár, méret és elérhetőség alapján legyen átlátható, hanem a beszerzési háttér szempontjából is tudatosabbá váljon. A CBAM nem minden vásárlót érint közvetlenül, de azoknál a vállalkozásoknál, amelyek EU-n kívüli importtal dolgoznak, 2026-tól már komoly tervezési tényező lehet.
Ha acéltermékeket, ipari szerelvényeket, kötőelemeket vagy más műszaki árukat szerez be, érdemes a megszokott műszaki paraméterek mellé beemelni néhány új kérdést is:
- Mi a termék pontos KN-kódja?
- Honnan származik az áru?
- Ki az importőr?
- Rendelkezésre állnak-e a szükséges dokumentumok?
- A beszállító tud-e hitelesített kibocsátási adatokat biztosítani?
A szabályozás részletei összetettek, de a felkészülés első lépése egyszerű: időben rendszerezni kell az importadatokat, tisztázni kell a felelősségi köröket, és már a beszállítói egyeztetéseknél gondolni kell a CBAM-követelményekre.
Kérdése van ipari termékek, szerelvények vagy kötőelemek beszerzésével kapcsolatban?
Nézzen körül az SKSzershop.hu kínálatában, vagy keressen minket bizalommal — segítünk eligazodni a termékek között, hogy a beszerzés ne csak gyors, hanem átgondolt is legyen.
